


Štyri z desiatich domácností v SR žijú bez finančnej rezervy
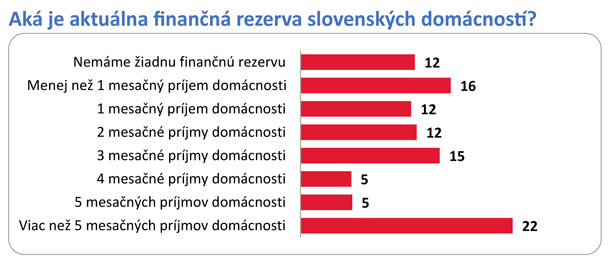
Štyri z desiatich domácností v SR nemajú žiadnu finančnú rezervu alebo ju majú len v sume jedného mesačného príjmu. Ušetrených minimálne päť mesačných platov má k dispozícii 27 perc. rodín.
Domácnosti na Slovensku si najčastejšie za mesiac odkladajú 100 až 200 eur, viac ako 500 eur si dokáže ušetriť jedna z desiatich. Dve tretiny ľudí si však detailne nesledujú, koľko a na čo míňajú peniaze. Celkovo takmer polovica Sloveniek a Slovákov hodnotí svoju celkovú finančnú situáciu ako horšiu oproti vlaňajšku, naopak, zlepšenie pocítilo 18 percent ľudí.
Slováci si šetria málo
Najnovšie dáta z prieskumu realizovaného agentúrou Ipsos pre spoločnosť Home Credit ukázali, že vôbec žiadnu finančnú rezervu nemá 12 perc. slovenských domácností a ďalších 16 perc. ju má nižšiu ako je ich jeden mesačný príjem. Aspoň tri mesačné príjmy má pre prípad potreby ušetrených 15 perc., ďalších 5 perc. má k dispozícii päť mesačných zárobkov a rezervu presahujúcu túto hranicu má 22 perc. rodín.
"Ak si už ľudia niečo ušetria, zväčša nejde o vysoké čiastky. Najčastejšie si domácnosti odkladajú 100-200 eur mesačne, a to takmer pätina z nich. Je tu ale aj 12 perc. takých, čo nedajú bokom z výplat ani euro a ďalších 14 perc. si odloží sumu len do 50 eur. Na druhej strane, 7 perc. si už dokáže ušetriť 300 až 400 eur, 500-eurovú hranicu prekročí každá desiata rodina a tri zo sto si vedia usporiť za mesiac aj viac ako tisíc eur," hovorí analytik Home Creditu Jaroslav Ondrušek.
Mnohí majú úspory menšie ako vlani
Najviac ľudí (47 perc.) má peňažné rezervy uložené na sporiacich účtoch, o niečo menej (38 perc.) ich drží na bežných účtoch a tretina ich má investovaných, a to v podobe akcií, dlhopisov, v nehnuteľnostiach či kryptomenách. Menej je už tých, čo majú úspory na termínovaných vkladoch (13 perc.), no a stále má až štvrtina opýtaných úspory v hotovosti doma.
Medziročné porovnanie finančnej kondície domácností ukazuje, že 42 perc. z nich má úspory nižšie ako vlani, z toho 19 perc. výrazne. Tretina je na tom rovnako ako pred rokom, polepšila si štvrtina rodín.
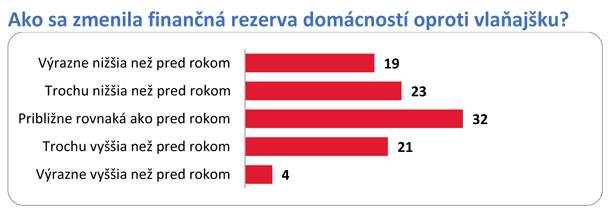
"S predošlými údajmi korešpondujú aj zistenia, že takmer polovica respondentov hodnotí svoju celkovú finančnú situáciu ako horšiu oproti vlaňajšku, z toho výrazne horšie sa cíti 19 perc. Viac ako tretina ľudí to vidí podobne ako vlani a celkové zlepšenie po finančnej stránke pocítilo 18 perc., výrazné 4 perc. z nich,“ dopĺňa Jaroslav Ondrušek.
Neplánované finančné výdavky
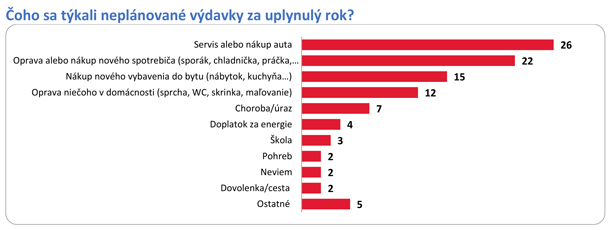
Či už si Slováci a Slovenky medziročne polepšili, alebo, naopak, pohoršili, až dve tretiny domácností za posledný rok museli riešiť neplánované finančné výdavky. Najčastejšie išlo o náklady spojené so servisom či s kúpou auta (26 perc.), potom o opravu alebo kúpu domáceho spotrebiča (22 perc.) a o nákup nábytku či vybavenia do bytu (15 perc.). Štyroch zo sto oslovených zaskočili doplatky za energie a dvoch zo stovky náklady spojené s pohrebom blízkej osoby.
Prieskum priniesol zistenia aj o tom, ako si domácnosti robia či skôr nerobia finančné plány do budúcnosti. Až 49 perc. nemá vôbec žiadny stanovený rozpočet a tí, čo si ho plánujú, robia to väčšinou len na mesiac dopredu. Dlhodobejšie plánovanie na viac ako pol roka sa týka len 5 perc. slovenských rodín. S tým súvisí aj to, že až 66 perc. domácností nepoužíva žiadny nástroj na sledovanie svojich mesačných výdavkov. Naopak, tí, čo to robia, najčastejšie využívajú bankové aplikácie alebo excelovské či Google tabuľky. Detailný prehľad tom, kam a koľko peňazí smeruje, má pritom len 34 perc. respondentov.
Čo radí ombudsman?
"Finančná rezerva by mala dosahovať minimálne troj- až šesťnásobok nevyhnutných mesačných výdavkov domácnosti. Nejde teda nevyhnutne o tri až šesť celých príjmov, ale o sumu potrebnú na zabezpečenie základného fungovania. Domácnosti s dvomi stabilnými príjmami a nižšími záväzkami sa môžu približovať k spodnej hranici. Vyššiu rezervu by mali mať rodiny s deťmi, domácnosti závislé od jedného príjmu, ľudia s hypotékou alebo s nepravidelným príjmom. Ak sa domácnosť rozhodne siahnuť po úvere, určite by si to mali dobre premyslieť a spočítať si predpokladané príjmy a náklady. Plánovanie výdavkov je určite potrebné, dáva rodine kontrolu nad tým, kam jej peniaze každý mesiac smerujú, a pomáha jej pripraviť sa aj na neočakávané platby," radí ombudsman Home Creditu Miroslav Zborovský.
Ilustračné foto: Pixabay
Infografika: Home Credit
Podobné články
-
Koniec zdražovania? V niektorých mestách ceny bytov už klesajú

Predstava, že nehnuteľnosti budú rásť donekonečna, sa začína rúcať. Ak už vyčkávate na dostupnejšie bývanie, aktuálne čísla za druhý štvrťrok 2026 prinášajú prvé dobré správy: v niektorých slovenských mestách ceny bytov reálne klesajú.
-
Do čoho by Slováci investovali, keby nečakane vyhrali 200-tis. eur?

S nečakanou peňažnou výhrou vo výške 200-tisíc eur by Slovenky a Slováci naložili rôzne. Deväť z desiatich by sa o ňu podelilo, no väčšinou by z nej darovali maximálne 10 percent.
-
Slováci šetria na kvalite, no košíky plnia u susedov čoraz častejšie

Ekonomická situácia a inflácia menia nákupné správanie pracujúcich Slovákov. Podľa prieskumu agentúry MNForce pre Asociáciu moderných benefitov viac než polovica Slovákov (55 perc.) vníma, že sa im vinou ekonomickej situácie a šetrenia zhoršila kvalita stravovania.
-
Geopolitická situácia má vplyv aj na bývanie, ceny stále rastú
Stavať alebo rekonštruovať dnes neznamená riešiť len projekt, hypotéku a remeselníkov. Do cien bývania čoraz výraznejšie vstupujú geopolitické konflikty, drahšie energie aj neistota na trhu s materiálmi.
-
Výstavba domu sa nezačína bagrom, ale vybavovaním papierov

Budovanie rodinného domu sa nezačína na stavbe, ale pri preverovaní pozemku, vybavovaní povolení a nastavovaní financovania. Práve v tejto fáze vznikajú chyby, ktoré môžu projekt predražiť o tisíce eur alebo oddialiť jeho dokončenie o mesiace.
-
Garáž v Bratislave za cenu domčeka na strednom Slovensku

Samostatne stojace garáže na Slovensku sú v posledných rokoch čoraz drahšie. Ceny rastú predovšetkým ako dôsledok nerovnováhy medzi ponukou a dopytom.
-
Bývanie
Ďalšie články
-
ŠFRB vyzýva obce, aby žiadali o príspevky na nájomné bývanie
-
Nehnuteľnosti na bývanie v prvom kvartáli zdraželi takmer o 6 perc.
-
ÚVO uložil Šali za byty pokutu 330-tis. eur, mesto sa chce súdiť
-
Úvery na bývanie sa ku koncu roku 2017 zvýšili na 24,76 mld. eur
-
Výška podpory na kúpu a inštaláciu fotovoltických panelov sa mení
-
-
Stavebníctvo
Ďalšie články
-
Rozbehla sa súťaž na posledný nerozostavaný úsek diaľnice D1
-
Ministerstvo dopravy predstavilo prvých 16 strategických projektov
-
Normy v stavebníctve a vo výstavbe: ponuka vo februári 2021
-
Na považskej časti diaľnice D1 čakajú vodičov obmedzenia
-
Deficit verejných financií SR na tento rok odhadujú takmer 9 perc. HDP
-
Vyhľadávanie
Naši partneri
